
L’agriculture et l’agroalimentaire doivent désormais s’adapter à des chocs multiples
16 septembre 2026
Betterave 2026 : quand la crise agricole devient un défi industriel
24 septembre 2026LA TROISIÈME COLONNE :
“ LES DIRIGEANTS INDUSTRIELS CONNAISSENT-ILS VRAIMENT LEUR OPTIMUM DE PERFORMANCE ? ”
Dans le reporting mensuel de la plupart des entreprises industrielles, deux colonnes reviennent systématiquement pour suivre les indicateurs de performance et de profit : l’objectif et le réalisé. L’écart entre les deux est suivi, commenté en comité de direction, corrigé par des plans d’action quand il se creuse. Classique…
Une question, pourtant, reste presque toujours sans réponse : l’objectif fixé correspond-il au meilleur niveau de performance atteignable, ou seulement au niveau que l’organisation a fini par accepter au fil du temps ?
L’objectif n’est pas l’optimum
Un objectif budgétaire se construit largement sur l’historique : la performance de l’année précédente, augmentée d’une progression jugée réaliste. Il intègre, sans le dire, tout ce qui n’a jamais été remis en question : un rendement matière plafonné depuis des années, un TRS considéré comme un maximum indépassable, des effectifs Support dimensionnés sur l’habitude plutôt que sur le besoin réel, des niveaux de stock qui n’ont jamais posé de problème visible et n’ont donc jamais été challengés, etc…
Conséquence directe, et très concrète : une usine ou un service peut atteindre 100% de son objectif tout en laissant pourtant filer chaque année plusieurs points d’EBITDA… que personne n’est jamais allé chercher, faute de s’être réellement interrogé sur la question du plafond réel.
La troisième colonne
Profit Implement propose d’ajouter une 3e colonne, pour compléter les colonnes de l’objectif et du réalisé : celle de l’optimum ! Non pas un objectif révisé à la hausse de manière approximative, mais un chiffre construit poste par poste, service par service, coûts fixes et coûts variables, en répondant à une question qui semble plus évidente qu’elle ne l’est en réalité : quelles réserves de performance sont réellement disponibles, aujourd’hui, avec les équipes et les équipements en place ?
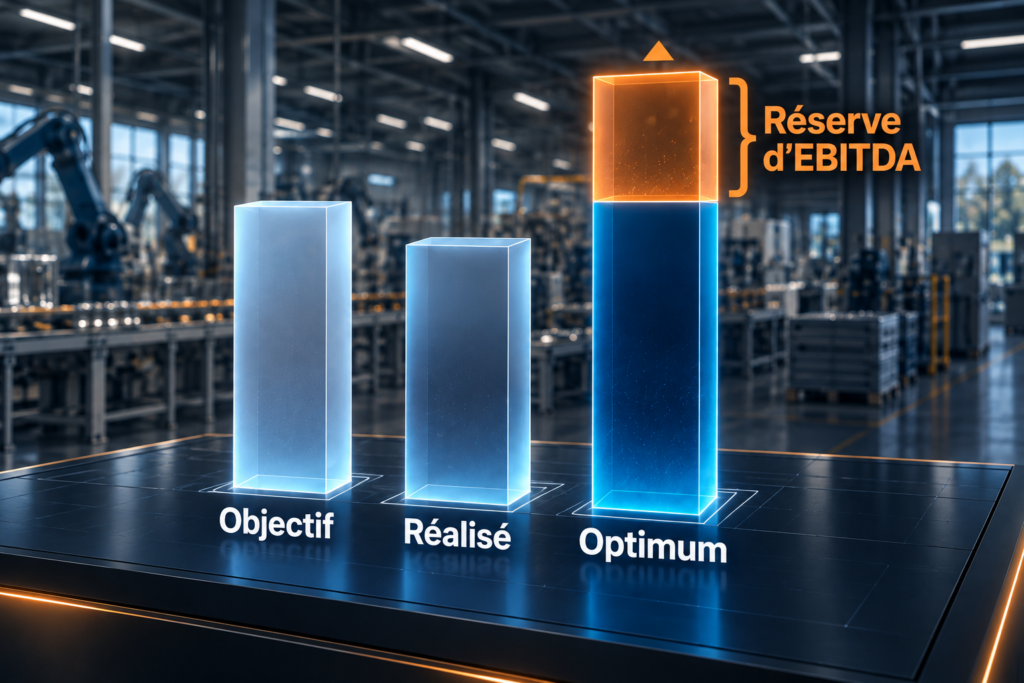
Cette troisième colonne déplace la question posée en comité de direction. Il ne s’agit plus seulement d’expliquer pourquoi l’objectif n’a pas été atteint, mais d’établir à combien se situe le plafond réel de l’organisation, et comment redimensionner l’effort à produire pour atteindre un nouveau seuil de performance.
Cette troisième colonne ne se raisonne pas sur un seul exercice budgétaire. Comme l’objectif et le réalisé, elle doit s’inscrire dans une perspective pluriannuelle : l’optimum identifié aujourd’hui dessine une trajectoire de progression sur plusieurs années, dont le réalisé mensuel n’est qu’un jalon intermédiaire, pas la mesure d’un objectif atteint ou manqué en un seul exercice.
Pourquoi les benchmarks ne suffisent plus ?
Le réflexe naturel pour objectiver un optimum est de se tourner vers un benchmark, sectoriel ou personnalisé en étudiant les concurrents directs (avec une note salée au passage…). Mais in fine, aucune organisation industrielle n’étant réellement comparable à une autre (équipements différents, mix produits différent, culture et historique différents…), un benchmark sera au mieux une source d’inspiration mais jamais un outil de comparaison efficace. Et il se heurte toujours au même argument, souvent fondé : « chez nous, c’est différent ».
Pour être opposable et réellement actionnable, l’optimum doit donc être interne, construit à partir de ce qui se passe effectivement sur les lignes, sur le terrain et dans les équipes, avec les contraintes propres à l’organisation, plutôt qu’à partir d’une moyenne de marché à laquelle personne ne s’identifie vraiment.
Comment construire son optimum
Concrètement, Profit Implement va chercher cet optimum sur le terrain. Deux à quatre semaines de diagnostic en immersion, aux côtés des équipes, sur chaque ligne, chaque service, chaque fonction support. L’objectif : quantifier, poste de coût par poste de coût, la réserve de productivité et de profitabilité réellement disponible, sans attendre un investissement ou une réorganisation lourde.
Ce travail suppose un regard extérieur. Les équipes opérationnelles comprennent vite qu’une réserve de performance dévoilée aujourd’hui a de bonnes chances de devenir, demain, leur nouvel objectif. Ce biais, parfaitement compréhensible, freine naturellement la coopération spontanée à l’identification de leurs propres réserves de productivité. D’où l’intérêt de faire intervenir des intervenants extérieurs, neutres, dont le rôle n’est pas de fixer les objectifs mais d’objectiver ce qui est réellement atteignable.
Autre point de vigilance : l’optimum identifié machine par machine, poste par poste, atelier par atelier n’est pas nécessairement l’optimum de l’entreprise dans son ensemble. Une réserve de productivité sur une ligne peut se heurter à une contrainte amont ou aval, à un goulot d’étranglement ailleurs dans le flux, ou à un arbitrage capacitaire global. La troisième colonne doit donc être consolidée et arbitrée au niveau de l’organisation entière, et non additionnée simplement à partir des optimums locaux.
Ce diagnostic produit un chiffre daté et opposable : la troisième colonne de l’organisation. Celle qui permet de challenger les objectifs, de les faire remonter vers ce que l’entreprise peut réellement délivrer, et à convertir cet écart, jusque-là invisible, en EBITDA additionnel et durable.
Trois questions à se poser
- Connaissez-vous vos optimums, service par service, poste de coût par poste de coût… ou seulement vos objectifs ?
- Avez-vous, dans votre pilotage, cette troisième colonne, au-delà de l’objectif et du réalisé ?
- Et comment challengez-vous aujourd’hui vos objectifs, si ce n’est en les comparant à ce qu’ils ont toujours été ?
Activez votre 3e colonne !
Vous souhaitez découvrir vos propres optimums de performance et activer votre troisième colonne ?
 Evaluez vos réserves de profit avec notre CHECKLIST en 1 minute !
Auteurs

Stephane PY
VICE-PRESIDENT
Articles similaires
La chute de la récolte de betteraves en 2026 fragilise la rentabilité des sucreries et pose un défi à toute l’industrie agroalimentaire : comment adapter les capacités de production quand la matière première manque ?
Face à la multiplication des crises, l’industrie agroalimentaire doit accélérer sa transformation et renforcer sa performance opérationnelle. Christophe Richardot, Business Advisor de Profit Implement, explique comment optimiser les processus, la supply chain et les organisations pour améliorer durablement l’EBITDA. Un enjeu clé : conjuguer résultats économiques, agilité stratégique et engagement des équipes.

Urgences permanentes, managers pompiers, interfaces défaillantes… Ces coûts cachés grignotent votre rentabilité sans que vous les voyiez. Voici les 5 gisements de performance que les dirigeants oublient le plus souvent.

Selon l’OCDE, la durée de vie d’une compétence technique est passée d’environ trente ans à seulement deux ans. Dans ce contexte, Didier Aveline défend une conviction forte : l’avantage concurrentiel ne repose plus sur l’expertise individuelle, mais sur la capacité d’une organisation à apprendre plus vite que les autres. Une entreprise apprenante, portée par des managers capables de développer l’engagement, la coopération et la fierté collective, devient alors le premier levier de performance durable.