
Industrie aéronautique : votre montée en cadence créera-t-elle autant de valeur que de volume ?
30 septembre 2026
Smart Skills : des compétences aux gains de performance
22 octobre 2026Agroalimentaire :
Peut-on financer demain sans dégager du cash ?
Face à un effet ciseaux qui fragilise durablement leur rentabilité, les industriels agroalimentaires doivent relever deux défis simultanés : survivre à la crise actuelle et trouver les moyens de financer les transformations profondes qui les attendent. Pour y parvenir, les économies à la marge ne suffiront plus. Il faut changer d’échelle dans la recherche de performance.
Les industriels agroalimentaires doivent investir massivement pour moderniser leurs usines, automatiser leurs opérations, décarboner leurs activités et adapter leurs modèles économiques. Mais avec des marges structurellement faibles, des crises climatiques en passe de devenir la norme et une conjoncture socio-économique incertaine… une question s’impose : où trouver les moyens de financer ces transformations ?
Car le véritable danger n’est plus seulement de voir la rentabilité se dégrader mais de perdre progressivement la capacité d’investir dans les conditions mêmes de sa compétitivité future… voire pour certains acteurs, de retrouver suffisamment de rentabilité pour assurer leur survie immédiate.
1 – Survivre : des marges trop faibles pour absorber de nouveaux chocs
Les chiffres publiés début 2026 par l’ANIA, à partir des données de la Banque de France, confirment la fragilité économique de l’industrie agroalimentaire française.
- 3,8 % de marge courante avant impôts, contre 7,1 % dans l’industrie manufacturière
- 3,5 % de marge nette, contre 5,8 % pour l’industrie manufacturière
- 1 entreprise agroalimentaire sur 4 affiche un résultat courant négatif
(source : ANIA / Banque de France, données financières 2024 publiées en 2026)
Loin d’être un phénomène nouveau, cette faiblesse résulte notamment d’une pression durable sur les prix de vente, d’une concurrence intense, de structures industrielles parfois insuffisamment adaptées et d’une difficulté persistante à répercuter l’ensemble des hausses de coûts.
Mais à ces contraintes structurelles s’ajoutent aujourd’hui des chocs conjoncturels : volatilité des matières premières agricoles, énergie, tensions salariales, aléas climatiques, perturbations logistiques et incertitudes géopolitiques…
L’effet ciseaux est d’autant plus dangereux que les industriels disposent de marges de manœuvre limitées pour l’absorber.
Bien sûr, les situations diffèrent selon les filières et les entreprises. Certaines maintiennent une rentabilité satisfaisante, tandis que d’autres voient leur modèle économique directement menacé. Mais partout, la même question se pose : combien de nouveaux chocs les organisations pourront-elles encore supporter sans remettre en cause leur fonctionnement ?
Les industriels ont déjà multiplié les programmes d’économies : négociations achats, rationalisations de gammes, restrictions budgétaires, gels de recrutements. Ces mesures ont leur utilité, mais elles ne suffisent plus lorsque les déséquilibres sont profonds.
On ne restaure pas durablement plusieurs points de marge en supprimant quelques dépenses discrétionnaires. Il faut désormais s’attaquer à l’économie réelle des opérations : structures de coûts, dimensionnement des capacités, productivité, rendements, organisation du travail et efficacité des processus. Et il faut le faire vite.
2 – Trouver les moyens d’investir : le véritable défi stratégique
Survivre à la crise ne suffira pas, car pendant que les industriels cherchent à préserver leur rentabilité, les investissements indispensables à leur compétitivité future ne cessent de s’accumuler.
Automatisation, robotisation, transition énergétique, décarbonation, maîtrise des ressources, adaptation au changement climatique, modernisation des outils de production : les besoins se chiffrent en milliards d’euros.
La feuille de route de décarbonation de l’industrie agroalimentaire française estimait ainsi entre 5,2 et 6,9 milliards d’euros les investissements nécessaires sur la période 2015-2030, selon les scénarios étudiés. Et ce montant ne couvre qu’une partie des transformations industrielles à engager.
À l’échelle des entreprises, les montants sont tout aussi significatifs. Candia a par exemple annoncé un programme de 200 millions d’euros d’investissements d’ici 2030 pour moderniser ses équipements, réduire son empreinte environnementale et développer l’innovation.
Si ces investissements conditionnent la capacité des industriels à produire demain à des coûts compétitifs, à sécuriser leurs approvisionnements et à répondre aux nouvelles exigences des marchés, le véritable mur n’est pas celui des investissements mais celui de leur financement.
Les subventions, la dette et les apports en capitaux peuvent contribuer à financer les projets. Ils ne peuvent cependant pas compenser indéfiniment une génération insuffisante de résultats et de trésorerie. Pour un industriel réalisant 500 millions d’euros de chiffre d’affaires avec une marge d’EBITDA de 5 %, une amélioration de deux points seulement représente déjà 10 millions d’euros d’EBITDA supplémentaire par an. Soit +40 % de résultat opérationnel avant amortissements !
Ces 10 millions d’euros ne se convertissent pas automatiquement et intégralement en cash disponible, certes. Mais ils changent considérablement la capacité de l’entreprise à autofinancer ses investissements, à accéder au crédit et à accélérer ses projets stratégiques.
À l’inverse, chaque point de marge abandonné réduit cette capacité et oblige à arbitrer entre investissements, trésorerie et financement de l’activité courante.
C’est toute la contradiction à laquelle l’agroalimentaire est confronté : pour améliorer durablement leur rentabilité, les industriels doivent investir. Mais pour investir, ils doivent d’abord restaurer leur rentabilité.
Il faut donc inverser la logique habituelle. Plutôt que de définir une stratégie ambitieuse, de chiffrer les investissements nécessaires puis de chercher comment les financer, les industriels doivent mobiliser dès maintenant leurs réserves de performance pour dégager les moyens financiers de leur transformation.
La stratégie, indispensable pour fixer le cap, doit disposer des moyens de sa mise en œuvre ET s’appuyer sur une trajectoire crédible de création de cash.
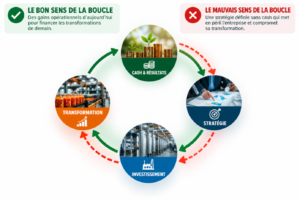
Une même boucle, deux trajectoires : la performance opérationnelle finance la stratégie et les investissements, tandis qu’une transformation insuffisamment financée risque d’affaiblir encore l’entreprise.
La stratégie définit la destination mais c’est la performance opérationnelle qui donne les moyens de l’atteindre.
3 – Changer d’échelle : les économies à la marge ne suffiront plus
Face à l’ampleur des gains nécessaires, les industriels ne peuvent donc plus se contenter de quelques ajustements de l’existant. Ils doivent remettre en question leurs structures, leurs standards de performance et leurs modes de fonctionnement. Et cela suppose d’accepter trois décisions difficiles.
Toucher aux structures, sans tabou
Les organisations industrielles ont souvent été dimensionnées sur des hypothèses de volumes, de croissance et de rentabilité qui ne correspondent plus aux réalités économiques. Il faut désormais revisiter les capacités de production, les implantations industrielles, les fonctions support, les organisations logistiques et les niveaux d’encadrement.
Quels coûts fixes restent justifiés au regard des volumes réellement attendus ? Quelles activités peuvent être mutualisées ? Quels équipements, équipes ou sites sont sous-utilisés ? Quels processus créent davantage de complexité que de valeur ?
L’objectif n’est pas de réduire aveuglément les moyens, mais d’ajuster les structures au juste niveau, tout en préservant les capacités indispensables à la croissance future.
Remettre en cause les standards de performance
Pourquoi accepter durablement un TRS de 60 % lorsqu’une analyse des contraintes techniques et organisationnelles montre qu’un niveau de 75 % est atteignable ?
Pourquoi considérer certaines pertes matières comme incompressibles ?
Pourquoi maintenir des stocks excessifs pour compenser les faiblesses de planification ?
Pourquoi encore investir dans de nouvelles capacités quand les équipements existants recèlent encore des marges de productivité considérables ?
Chaque atelier, chaque ligne, chaque fonction doit être interrogé sur son optimum économique.
Les leviers sont connus : rendements matières, productivité horaire, temps de changement de série, disponibilité des équipements, maintenance, qualité, achats, stocks et flux logistiques. Mais leur potentiel cumulé est souvent très supérieur à celui des programmes d’économies conventionnels.
Il ne s’agit plus de gagner quelques pourcents ici ou là. Il s’agit de rechercher l’optimum global de performance économique et opérationnelle de l’organisation.
Renforcer radicalement les capacités d’exécution
C’est probablement le levier le plus déterminant. La plupart des industriels disposent déjà de plans d’amélioration, de tableaux de bord et d’objectifs de productivité. Pourtant, une partie significative des gains identifiés ne se matérialise jamais dans les résultats financiers.
Pourquoi ? Parce qu’entre les ambitions définies en comité de direction et leur exécution quotidienne sur le terrain, les écarts restent considérables.
Les pertes de performance se jouent dans les arbitrages de planification, les changements de série, les dérives de rendement, les aléas de maintenance, les problèmes de qualité ou l’organisation quotidienne des équipes.
Les résoudre durablement suppose de renforcer le management de proximité, de revoir les standards, d’installer des routines de pilotage exigeantes et de donner aux équipes les moyens de traiter les causes réelles des dysfonctionnements.
Il faut aussi savoir mesurer précisément l’impact économique de chaque progrès. Un point de rendement matière gagné, quelques points de TRS supplémentaires ou une réduction du recours à l’intérim doivent se traduire par des gains financiers identifiés, suivis et sécurisés.
Dans la situation actuelle, une amélioration opérationnelle qui ne se traduit pas dans l’EBITDA ou le cash ne suffit plus.
4 – Profit Implement : transformer les réserves de performance en résultats financiers
À l’image de Sébastien Vidal, président de Limagrain, qui appelait récemment à fixer un cap industriel à 30, 40, voire 50 ans, les dirigeants agroalimentaires savent qu’ils doivent engager des transformations profondes de leurs organisations. Mais pour préparer les trente prochaines années, encore faut-il avoir les moyens de passer les trois prochaines.
La boîte à « oui, mais… » n’est plus une option. Ni les slides de recommandations de McKinsey, ni les gels d’embauches, ni les plans d’économies conventionnels ne produiront, à eux seuls, les capacités d’investissement indispensables.
Ce qui compte désormais, c’est la capacité à transformer rapidement les réserves de performance en résultats financiers tangibles.
C’est précisément la mission de Profit Implement : nos équipes interviennent directement sur le terrain, aux côtés des managers et des agents de maîtrise, pour remettre en question les standards existants, adapter les organisations et sécuriser l’exécution des plans de progrès.
Notre approche repose sur une conviction : les gains les plus significatifs ne proviennent pas seulement de nouvelles stratégies, mais de la capacité des équipes à mieux exécuter les opérations, chaque jour. Et les résultats peuvent être considérables.
Notre modèle repose sur un engagement contractuel de résultats et de retour sur investissement, selon les conditions définies pour chaque mission.
L’objectif n’est pas simplement de réduire les coûts. Il est de restaurer rapidement la profitabilité pour redonner aux industriels les moyens de financer leur transformation.
Conclusion : combien de temps les industriels peuvent-ils encore attendre ?
Les industriels agroalimentaires n’ont pas seulement un problème de coûts. Ils ont maintenant un problème de capacité à financer leur avenir. Et chaque mois passé à différer les décisions sur les structures, les organisations et la performance opérationnelle réduit potentiellement cette capacité.
Imaginer les transformations à engager d’ici 2030 ou 2040 doit impérativement aller de pair avec comment dégager, dès 2027, les moyens financiers de les réaliser.
Les réserves de performance existent. Il faut aller les chercher. Maintenant. Sur le terrain. Et avec une obligation de résultats.
Auteur

Stephane PY
VICE-PRESIDENT
Articles similaires
Montée en cadence de l’industrie aéronautique : comment sécuriser OTD, capacité industrielle, EBITDA et cash sans laisser stocks et surcoûts absorber la croissance.

Urgences permanentes, managers pompiers, interfaces défaillantes… Ces coûts cachés grignotent votre rentabilité sans que vous les voyiez. Voici les 5 gisements de performance que les dirigeants oublient le plus souvent.

Selon l’OCDE, la durée de vie d’une compétence technique est passée d’environ trente ans à seulement deux ans. Dans ce contexte, Didier Aveline défend une conviction forte : l’avantage concurrentiel ne repose plus sur l’expertise individuelle, mais sur la capacité d’une organisation à apprendre plus vite que les autres. Une entreprise apprenante, portée par des managers capables de développer l’engagement, la coopération et la fierté collective, devient alors le premier levier de performance durable.

Aéronautique : livrer mieux devient vital. Entre pression sur les délais et exigences qualité, seule une exécution opérationnelle rigoureuse permet de sécuriser cadence, performance et profitabilité.